

Assurer sa BMW quand on est jeune conducteur : les repères pour payer le juste prix
Surprime jeune conducteur, choix des garanties, devis en ligne : les repères pour assurer sa BMW sans payer pour rien.
 Par
Céline Mauduit
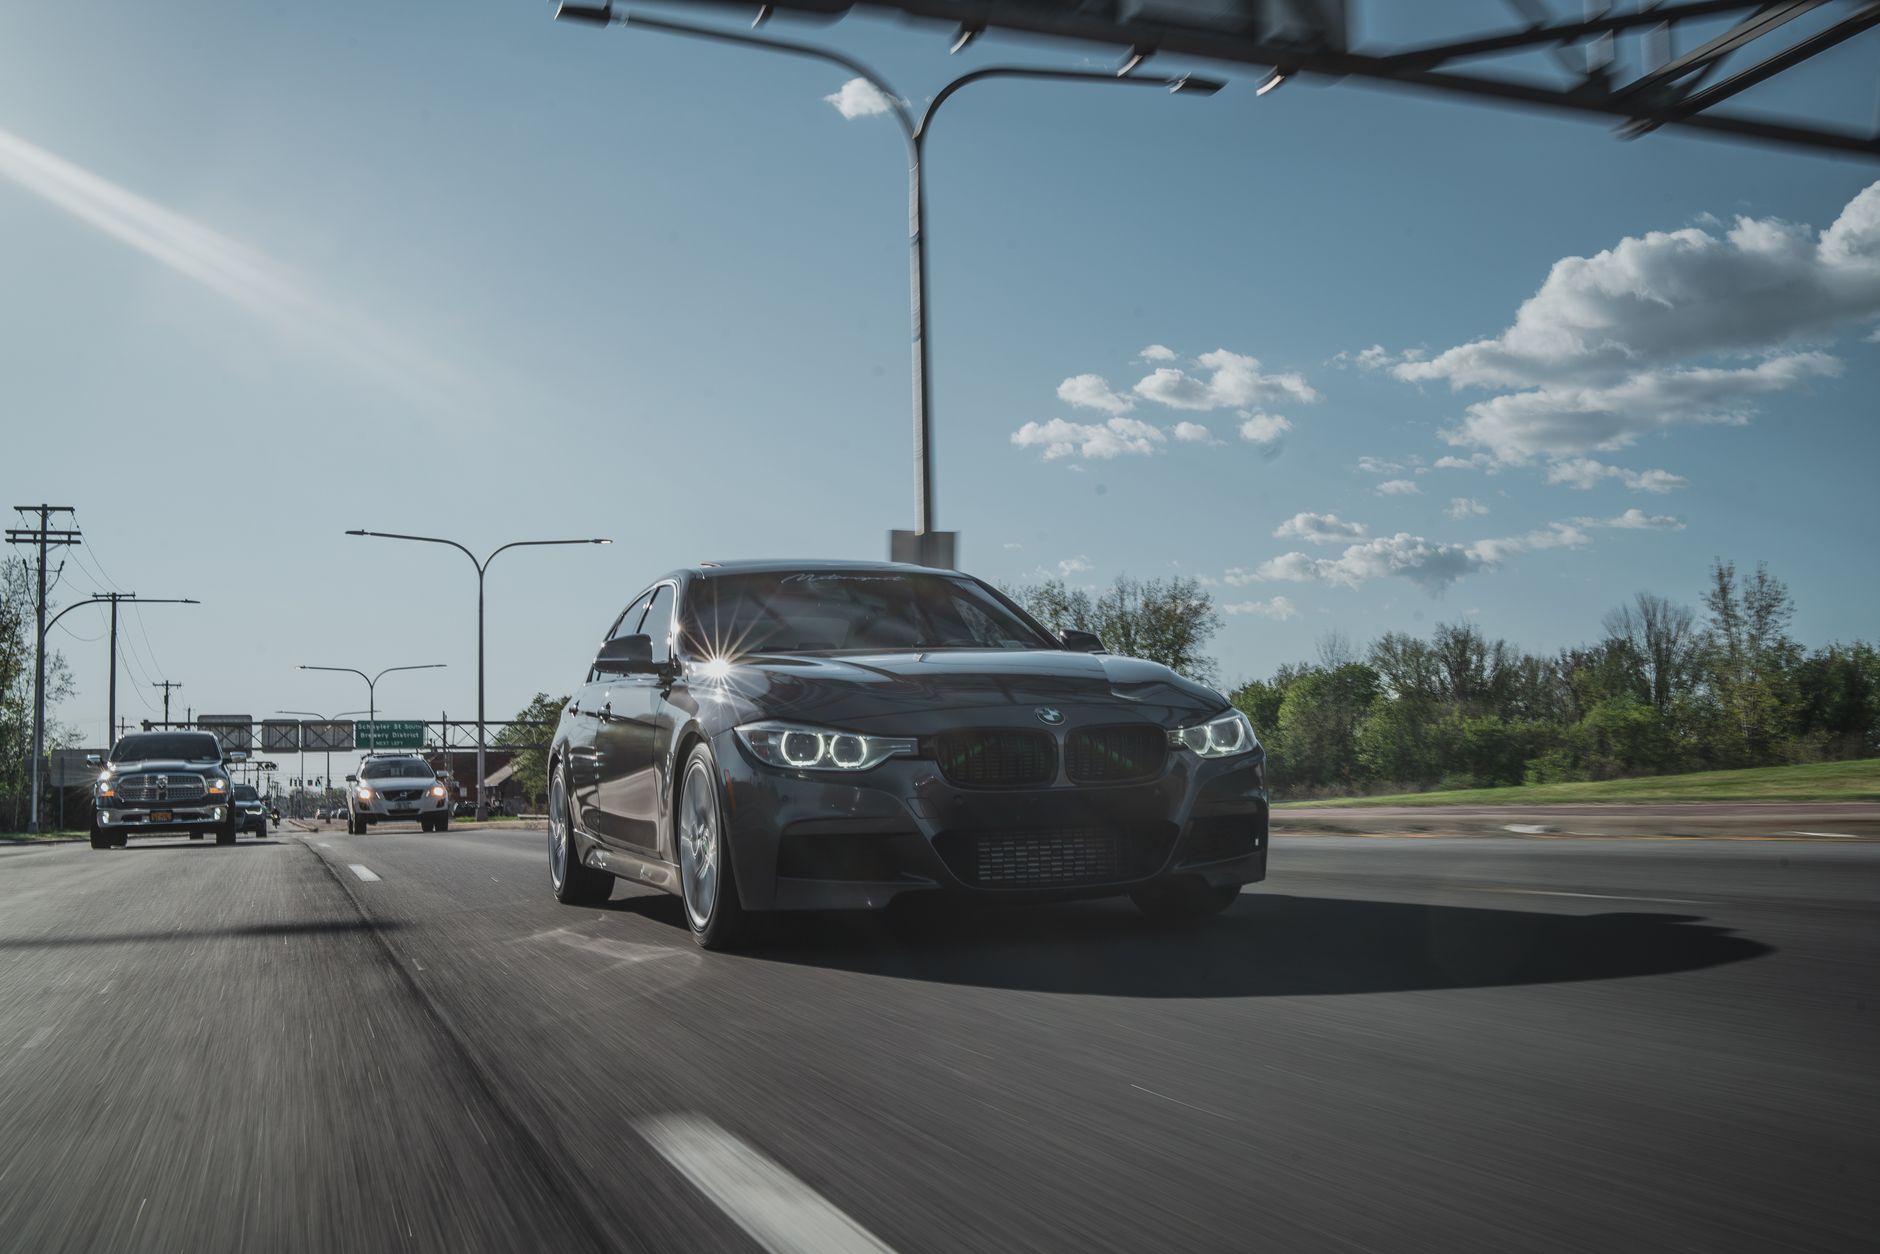
Décrocher son permis puis prendre le volant d’une BMW, c’est un rêve pour beaucoup de jeunes conducteurs. Une Série 1 d’occasion, une Mini, cousine britannique de la marque, ou une Série 3 bien entretenue font souvent partie des premiers choix. Reste une étape qui refroidit parfois l’enthousiasme : l’assurance. Bonne nouvelle, avec quelques repères simples et un devis bien lu, il est possible de rouler protégé sans payer pour des garanties inutiles.
Pourquoi une BMW coûte souvent plus cher à assurer
Pour fixer un tarif, un assureur regarde d’abord la voiture. Puissance, valeur à neuf, coût des pièces et des réparations, exposition au vol : sur ces critères, une BMW se place généralement un cran au-dessus d’une citadine généraliste. Les aides à la conduite, les optiques LED et l’électronique embarquée rendent aussi certaines réparations plus coûteuses après un simple accrochage.
Le modèle choisi pèse donc lourd. Une 116i ou une 118i reste bien plus raisonnable à assurer qu’une M135i ou une M340i, qui cumulent puissance et valeur élevée. Avant d’acheter, simuler l’assurance de deux ou trois versions permet d’éviter une mauvaise surprise une fois la voiture garée devant chez soi.
Jeune conducteur : comprendre la surprime pour mieux l’anticiper
Pendant les premières années de permis, la loi autorise l’assureur à appliquer une surprime. Elle peut atteindre 100 % la première année, puis elle diminue de moitié chaque année sans sinistre responsable, avant de disparaître au bout de trois ans. Pour les conducteurs passés par la conduite accompagnée, cette surprime démarre à 50 % et disparaît plus vite.
Le bonus-malus entre ensuite en jeu : chaque année sans accident responsable fait baisser le coefficient de 5 %, alors qu’un sinistre responsable l’augmente de 25 %. Une conduite prudente sur les premières années a donc un effet direct et durable sur le prix de l’assurance.
Choisir les bonnes garanties, sans payer pour rien
Trois grands niveaux de protection existent. L’assurance au tiers couvre les dommages causés aux autres, c’est le minimum obligatoire. Les formules intermédiaires ajoutent en général le bris de glace, le vol et l’incendie. L’assurance tous risques couvre aussi les dégâts sur votre propre voiture, même en cas d’accident responsable.
Pour une BMW récente ou achetée à crédit, le tous risques reste souvent le choix le plus serein. Pour un modèle plus ancien, une formule intermédiaire bien choisie peut suffire. Dans tous les cas, regardez trois points : le montant des franchises, la garantie du conducteur, qui protège la personne au volant en cas de blessure, et l’assistance, avec ou sans franchise kilométrique.
Un parcours simple et 100 % en ligne pour comparer sereinement
Comparer ne doit pas devenir un parcours du combattant. De plus en plus d’assureurs misent sur un parcours entièrement en ligne, plus lisible que les contrats difficiles à décrypter. Pour se faire une idée concrète, il suffit de renseigner son profil et son modèle sur la page Ornikar et votre assurance auto : le devis s’obtient en quelques minutes, sans paperasse.
Issu de plus de dix ans d’expérience dans la formation à la conduite, Ornikar a construit une offre pensée pour les jeunes conducteurs. Les garanties sont présentées clairement et restent ajustables, les prix sont affichés sans frais cachés, et le contrat se gère ensuite depuis l’application, avec un service client joignable quand une question se pose. L’assureur annonce une économie moyenne de 430 € par an tous profils confondus, et de 750 € pour ses anciens élèves, avec des partenaires reconnus comme Pacifica, filiale de Crédit Agricole Assurances, et Mondial Assistance.
Les bons réflexes pour alléger la facture
- Déclarer un stationnement sécurisé : un garage ou un parking fermé réduit le risque de vol et peut faire baisser le tarif.
- Estimer son kilométrage avec justesse : certaines formules tiennent compte d’un usage limité de la voiture.
- Garder son relevé d’information : ce document retrace votre historique et votre coefficient, il est demandé à chaque nouveau devis.
- Revoir son contrat chaque année : après la première année, la résiliation est possible à tout moment, sans frais, et le nouvel assureur peut se charger des démarches.
Rouler en BMW dès les premières années de permis
Assurer une BMW quand on débute n’a rien d’impossible. Choisir une motorisation raisonnable, comprendre la surprime, sélectionner des garanties adaptées à la valeur de la voiture et comparer les devis en ligne suffisent souvent à trouver un tarif cohérent. Un devis rapide et transparent permet de décider en connaissance de cause, puis de profiter pleinement du plaisir de conduire.